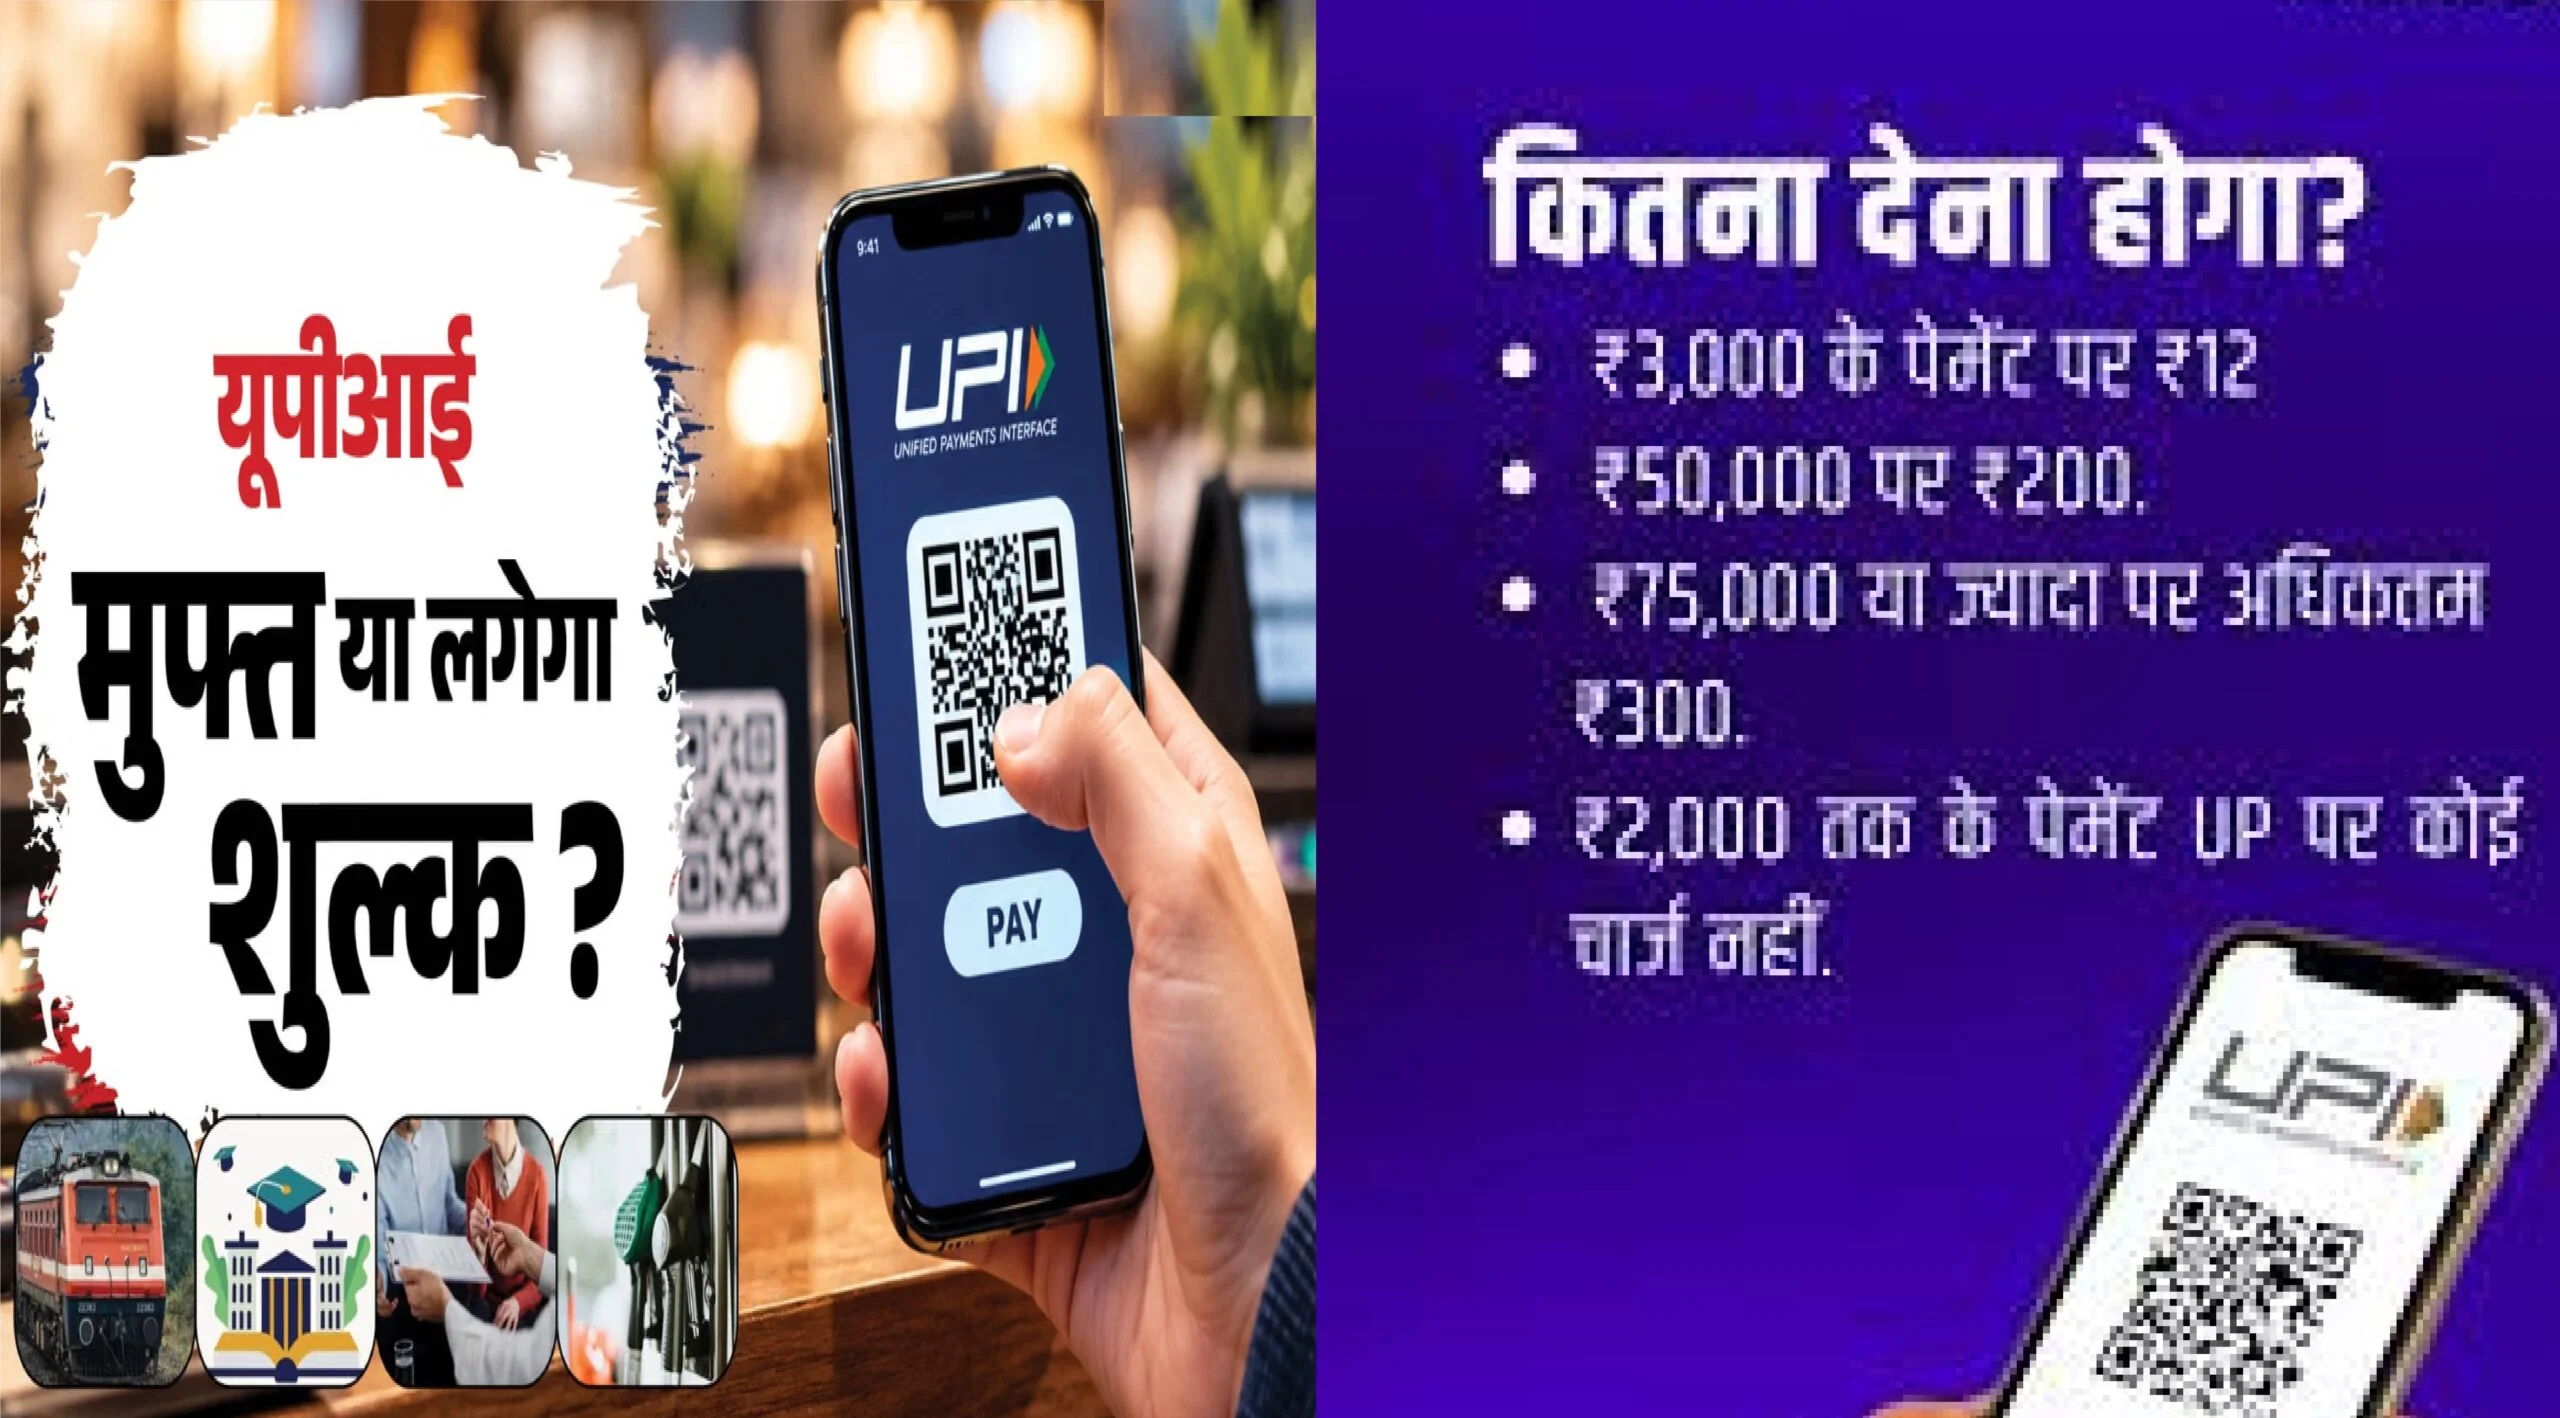



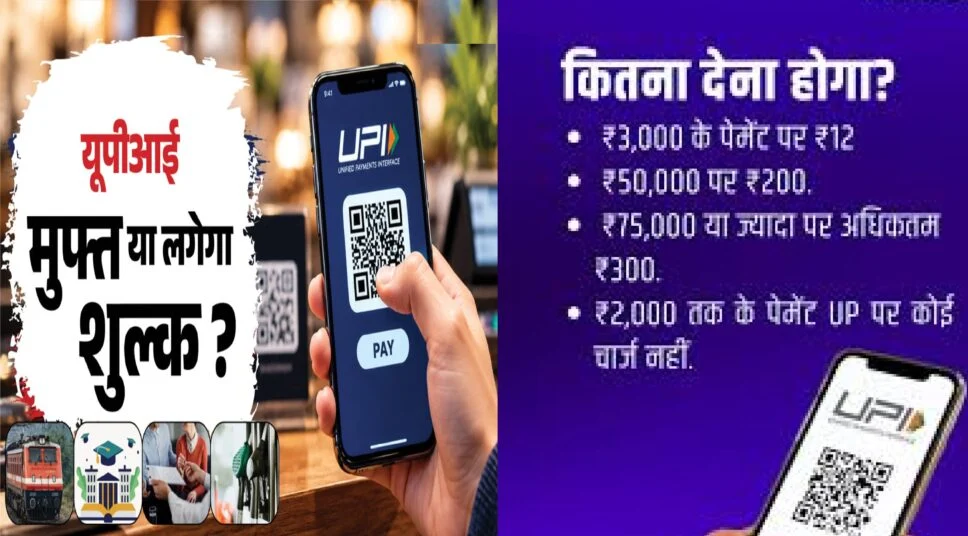
नई दिल्ली। UPI को लेकर सरकार ने नया फ्रेमवर्क जारी किया है, जिसके बाद सबसे बड़ा सवाल यही है कि क्या अब UPI से पेमेंट सर्विस प्रोवाइडर और UPI ऐप कंपनियों के लिए पेमेंट इंफ्रास्ट्रक्चर को चलाने और विस्तार करने के लिए राजस्व का स्रोत तैयार किया गया है। सरकार के मुताबिक, इससे ग्रामीण पेमेंट करने पर आम लोगों को पैसे देने होंगे? सरकार ने साफ किया है कि आम यूजर्स के लिए UPI अभी भी फ्री रहेगा। व्यक्ति से व्यक्ति यानी P2P ट्रांजैक्शन पर किसी तरह का चार्ज नहीं लगेगा, चाहे रकम कितनी भी हो। वहीं, ज्यादातर छोटे कारोबारियों पर भी नए नियम का असर नहीं पड़ेगा। हालांकि, ₹2,000 से ज्यादा के कुछ बड़े P2M यानी Person-to-Merchant ट्रांजैक्शन पर 0.4% MDR लागू होगा। खास सेक्टरों और कैपिटल मार्केट ट्रांजैक्शन के लिए अलग दरें तय की गई हैं।
सबसे पहले जानिए- आम आदमी को क्या देना होगा?
नए फ्रेमवर्क के तहत व्यक्ति से व्यक्ति यानी P2P UPI ट्रांजैक्शन पूरी तरह मुफ्त रहेगा। किसी व्यक्ति को पैसे भेजने या किसी व्यक्ति से पैसे प्राप्त करने पर ट्रांजैक्शन फीस, प्लेटफॉर्म फीस या कोई अन्य शुल्क नहीं लगाया जाएगा। सरकार के मुताबिक, UPI के कुल ट्रांजैक्शन वैल्यू का करीब 70% हिस्सा P2P पेमेंट का है, इसलिए इस हिस्से पर नए MDR फ्रेमवर्क का कोई असर नहीं पड़ेगा।
P2P और P2M में क्या फर्क है?
इसे आसान उदाहरण से समझिए।
- P2P (Person-to-Person): जब आप अपने दोस्त, रिश्तेदार या किसी दूसरे व्यक्ति को UPI से पैसे भेजते हैं।
- P2M (Person-to-Merchant): जब आप किसी दुकान, पेट्रोल पंप, रेलवे, कंपनी या दूसरे कारोबारी को UPI से पेमेंट करते हैं।
नए MDR नियम मुख्य रूप से चुनिंदा P2M ट्रांजैक्शन पर लागू होंगे।
₹2,000 तक दुकान पर पेमेंट भी पूरी तरह फ्री
अगर आप किसी दुकानदार को ₹2,000 तक का UPI पेमेंट करते हैं, तो उस पर MDR नहीं लगेगा। उदाहरण के लिए, किराने की दुकान पर ₹850, कपड़ों की दुकान पर ₹1,500 या किसी रेस्टोरेंट में ₹2,000 का UPI पेमेंट करने पर ग्राहक से कोई अतिरिक्त शुल्क नहीं लिया जाएगा। सरकार ने यह भी स्पष्ट किया है कि इस सीमा तक के P2M ट्रांजैक्शन पर मर्चेंट के लिए भी MDR शून्य रहेगा।
₹2,000 से ज्यादा के पेमेंट पर क्या बदलेगा?
यहीं से नए नियम का असली हिस्सा शुरू होता है। ₹2,000 से ज्यादा के सामान्य P2M ट्रांजैक्शन पर 0.4% MDR लागू होगा। हालांकि, यह शुल्क ग्राहक से नहीं लिया जाना है। उदाहरण के तौर पर अगर किसी ग्राहक ने किसी बड़े मर्चेंट को ₹10,000 का UPI पेमेंट किया, तो 0.4% के हिसाब से MDR ₹40 होगा। लेकिन ग्राहक को ₹10,040 नहीं देने होंगे। ग्राहक का पेमेंट ₹10,000 ही रहेगा।
₹75,000 से ऊपर भी MDR की अधिकतम सीमा तय
सरकार ने MDR को पूरी तरह खुला नहीं छोड़ा है। ₹75,000 या उससे ज्यादा के ट्रांजैक्शन पर MDR अधिकतम ₹300 प्रति ट्रांजैक्शन रहेगा। यानी 0.4% की गणना के बावजूद ₹300 से ज्यादा MDR नहीं लिया जाएगा।
एक नजर में सामान्य P2M MDR
| UPI पेमेंट | MDR |
|---|---|
| ₹2,000 तक | 0 |
| ₹2,000 से ज्यादा | 0.4% |
| ₹75,000 या ज्यादा | अधिकतम ₹300 |
सबसे अहम बात: यह पैसा ग्राहक नहीं देगा
MDR को लेकर सबसे ज्यादा भ्रम यही है कि क्या अब बड़े UPI पेमेंट करने पर ग्राहक को अतिरिक्त पैसे देने होंगे।
जवाब है- नहीं।
सरकार के मुताबिक MDR ग्राहक पर नहीं डाला जाएगा। बैंकों को यह सुनिश्चित करने की सलाह दी गई है कि व्यापारी MDR की लागत ग्राहक से न वसूलें। UPI ऐप प्रोवाइडर्स को भी प्लेटफॉर्म फीस या छिपे हुए चार्ज लगाने से रोका गया है।
MDR आखिर होता क्या है?
MDR यानी Merchant Discount Rate डिजिटल पेमेंट स्वीकार करने वाले मर्चेंट से जुड़ा शुल्क है। यह कोई सरकारी टैक्स नहीं है और न ही ऐसा शुल्क है जिसे सरकार या NPCI सीधे ग्राहक से वसूलती है। MDR से मिलने वाली रकम पेमेंट इकोसिस्टम में शामिल अलग-अलग संस्थाओं, जैसे बैंक, पेमेंट सर्विस प्रोवाइडर और UPI ऐप प्रोवाइडर के बीच साझा की जाती है। सरकार का कहना है कि इससे UPI के संचालन, विस्तार और पेमेंट इंफ्रास्ट्रक्चर को मजबूत करने में मदद मिलेगी।
पेट्रोल, रेलवे और टेलीकॉम पर अलग नियम
कुछ जरूरी और कम मार्जिन वाले सेक्टरों के लिए सामान्य 0.4% MDR के बजाय फ्लैट ₹5 MDR का प्रावधान है।
इनमें शामिल हैं:
- रेलवे
- टेलीकॉम
- बीमा
- ईंधन यानी पेट्रोल-डीजल
- कृषि से जुड़े इनपुट
इन सेक्टरों में ₹2,000 से ज्यादा के ट्रांजैक्शन पर ₹5 का MDR होगा। यह भी ग्राहक से वसूल नहीं किया जाना है।
शेयर बाजार और म्यूचुअल फंड के पेमेंट पर कितनी दर?
कैपिटल मार्केट से जुड़े कुछ पेमेंट के लिए MDR की दर और कम रखी गई है। म्यूचुअल फंड, सिक्योरिटीज, स्टॉक ब्रोकर और डीलर से जुड़े ट्रांजैक्शन पर 0.02% MDR लागू होगा। इसकी अधिकतम सीमा ₹300 प्रति ट्रांजैक्शन रखी गई है।
छोटे दुकानदारों के लिए बड़ी राहत
मोहल्ले की छोटी दुकान, स्ट्रीट वेंडर और दूसरे छोटे कारोबारी नए नियम से बड़े पैमाने पर सुरक्षित रहेंगे। जो छोटे मर्चेंट UPI QR के जरिए महीने में ₹1 लाख तक प्राप्त करते हैं, उनके P2PM कैटेगरी के ट्रांजैक्शन पर Zero MDR रहेगा। इसका मकसद छोटे कारोबारियों पर डिजिटल पेमेंट स्वीकार करने की अतिरिक्त लागत नहीं डालना है।
96% मर्चेंट ट्रांजैक्शन पर नहीं पड़ेगा असर
सरकार के आंकड़ों के मुताबिक, नए MDR नियम का दायरा काफी सीमित है। लगभग 4% मर्चेंट ट्रांजैक्शन ही MDR के दायरे में आएंगे। इसका मतलब है कि करीब 96% P2M ट्रांजैक्शन अप्रभावित रहेंगे—या तो उनकी रकम ₹2,000 से कम है या वे छोटे व्यापारियों के Zero-MDR फ्रेमवर्क में आते हैं।
क्या UPI इस्तेमाल करने की मासिक लिमिट होगी?
नहीं। व्यक्तियों के लिए मुफ्त UPI इस्तेमाल पर कोई मासिक कोटा या फ्री ट्रांजैक्शन की संख्या तय नहीं की गई है। यानी ऐसा नहीं है कि महीने में 50 या 100 UPI पेमेंट के बाद आपको शुल्क देना शुरू हो जाएगा। सरकार ने साफ किया है कि व्यक्तियों के लिए Unlimited Free Usage जारी रहेगा। हालांकि, बैंकों और NPCI की ओर से अलग-अलग ट्रांजैक्शन कैटेगरी के लिए जो दैनिक सीमा और सुरक्षा संबंधी लिमिट हैं, वे शुल्क की सीमा नहीं बल्कि रिस्क मैनेजमेंट और सिक्योरिटी व्यवस्था हैं।
फिर लोगों में चार्ज को लेकर डर क्यों?
UPI पिछले कई वर्षों से रोजमर्रा के डिजिटल पेमेंट का बड़ा माध्यम रहा है और आम यूजर के लिए यह बिना अतिरिक्त शुल्क के इस्तेमाल होता आया है। ऐसे में बड़े मर्चेंट ट्रांजैक्शन पर MDR की घोषणा के बाद सवाल उठना स्वाभाविक है कि अगर व्यापारी पर लागत बढ़ती है तो क्या वह किसी दूसरे तरीके से यह रकम ग्राहक से वसूल सकता है? मसलन, कोई व्यापारी सामान या सेवा की कीमत बढ़ा सकता है या UPI के बजाय कैश पेमेंट को प्राथमिकता दे सकता है। हालांकि, मौजूदा सरकारी फ्रेमवर्क में MDR को ग्राहक पर डालने की अनुमति नहीं है। बैंकों को यह सुनिश्चित करने की सलाह दी गई है कि मर्चेंट ग्राहक से MDR न वसूलें।
MDR से मिले पैसे का क्या होगा?
सरकार के मुताबिक, MDR से मिलने वाली रकम पेमेंट इकोसिस्टम के विभिन्न हिस्सेदारों के बीच बांटी जाएगी। इसके अलावा कुल MDR कलेक्शन का 5% एक समर्पित फंड में जाएगा। इस फंड का इस्तेमाल छोटे कारोबारियों के बीच UPI की स्वीकार्यता और इस्तेमाल को बढ़ाने के लिए किया जाएगा।
सरकार ने नया फ्रेमवर्क क्यों बनाया?
सरकार का कहना है कि UPI को लंबे समय तक मजबूत और टिकाऊ बनाए रखने के लिए पेमेंट सिस्टम के लिए एक स्थायी आर्थिक मॉडल जरूरी है। नए फ्रेमवर्क में एक तरफ आम लोगों के लिए P2P पेमेंट को पूरी तरह मुफ्त रखा गया है, वहीं छोटे व्यापारियों को भी बड़े पैमाने पर Zero-MDR व्यवस्था के तहत रखा गया है। दूसरी तरफ, बड़े मर्चेंट ट्रांजैक्शन से मिलने वाले MDR के जरिए बैंक, पेमेंट सर्विस प्रोवाइडर और UPI ऐप कंपनियों के लिए पेमेंट इंफ्रास्ट्रक्चर को चलाने और विस्तार करने के लिए राजस्व का स्रोत तैयार किया गया है। सरकार के मुताबिक, इससे ग्रामीण और छोटे शहरों में डिजिटल पेमेंट इंफ्रास्ट्रक्चर को मजबूत करने में भी मदद मिल सकती है।
तो आखिर किसे देना होगा पैसा?
सीधी भाषा में पूरे नियम को ऐसे समझिए:
- व्यक्ति से व्यक्ति UPI: पूरी तरह फ्री।
- ₹2,000 तक मर्चेंट पेमेंट: फ्री।
- छोटे पात्र मर्चेंट: Zero MDR।
- ₹2,000 से ज्यादा सामान्य बड़े मर्चेंट पेमेंट: 0.4% MDR, लेकिन ग्राहक पर नहीं।
- ₹75,000 या ज्यादा सामान्य ट्रांजैक्शन: MDR अधिकतम ₹300।
- रेलवे, टेलीकॉम, बीमा, ईंधन और कृषि इनपुट: ₹2,000 से ऊपर ₹5 फ्लैट MDR।
- म्यूचुअल फंड, सिक्योरिटीज, स्टॉक ब्रोकर/डीलर: 0.02% MDR, अधिकतम ₹300।
- व्यक्तियों के लिए मासिक फ्री-ट्रांजैक्शन कोटा: कोई सीमा नहीं।
इसलिए नए फ्रेमवर्क का मतलब “UPI पर आम लोगों के लिए चार्ज शुरू” होना नहीं है। सरकार के मुताबिक, UPI का व्यक्तिगत इस्तेमाल मुफ्त रहेगा और करीब 96% मर्चेंट ट्रांजैक्शन भी नए MDR से प्रभावित नहीं होंगे।