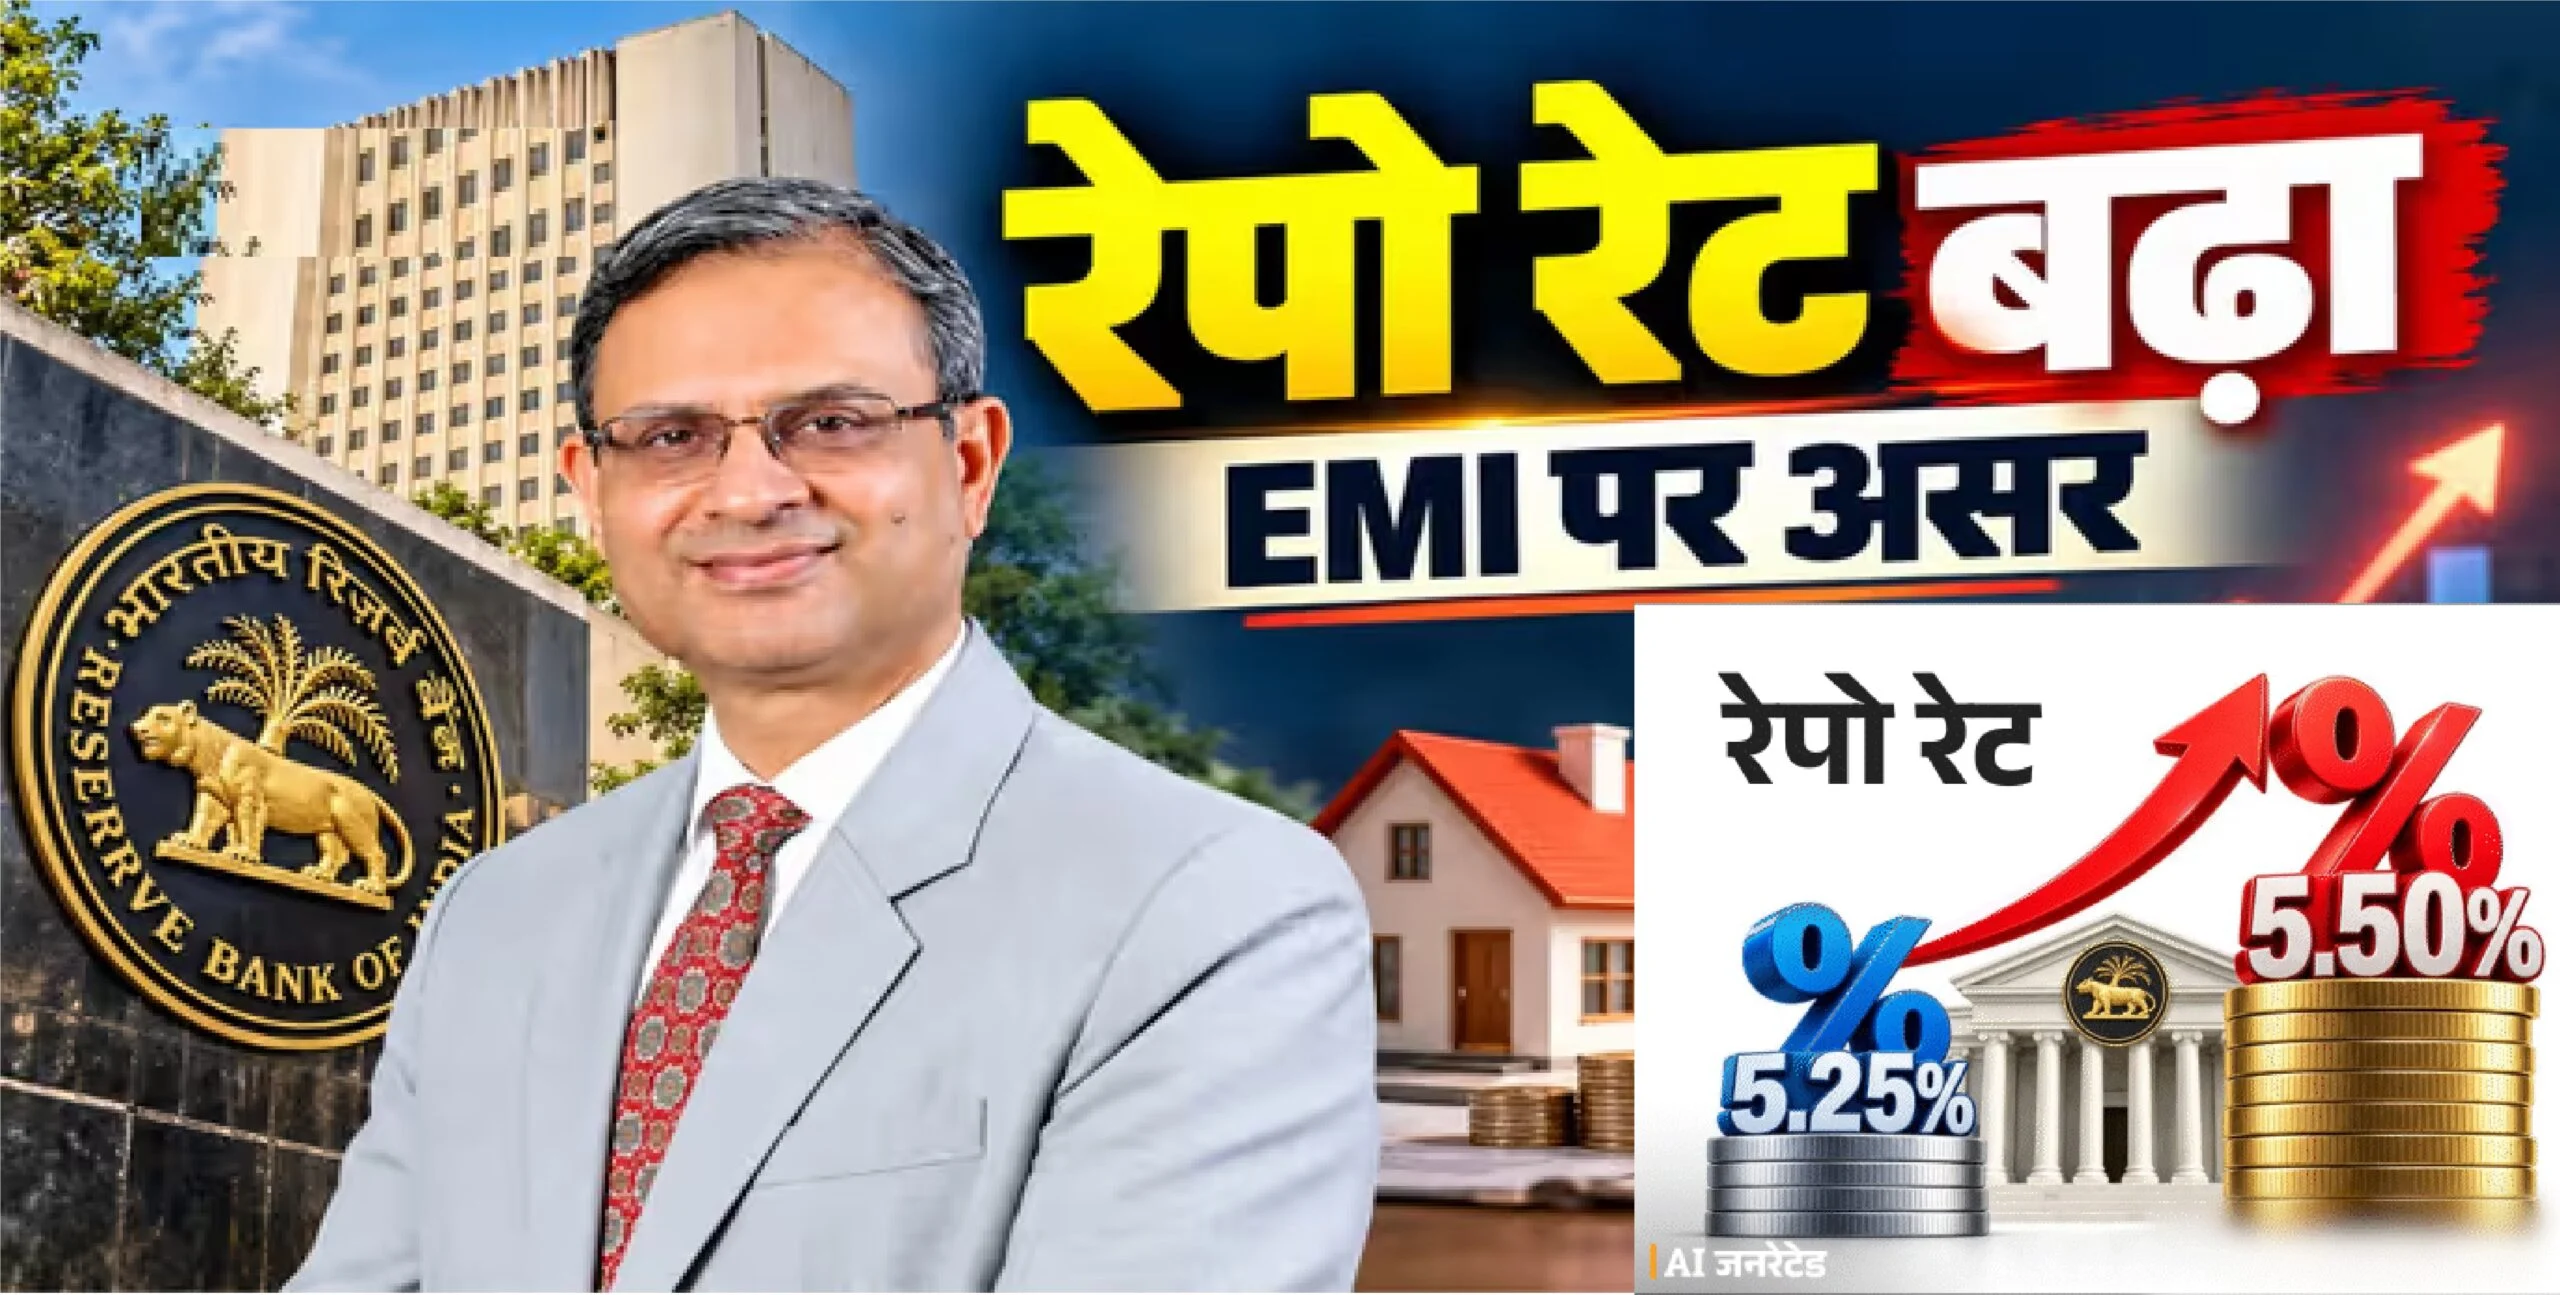



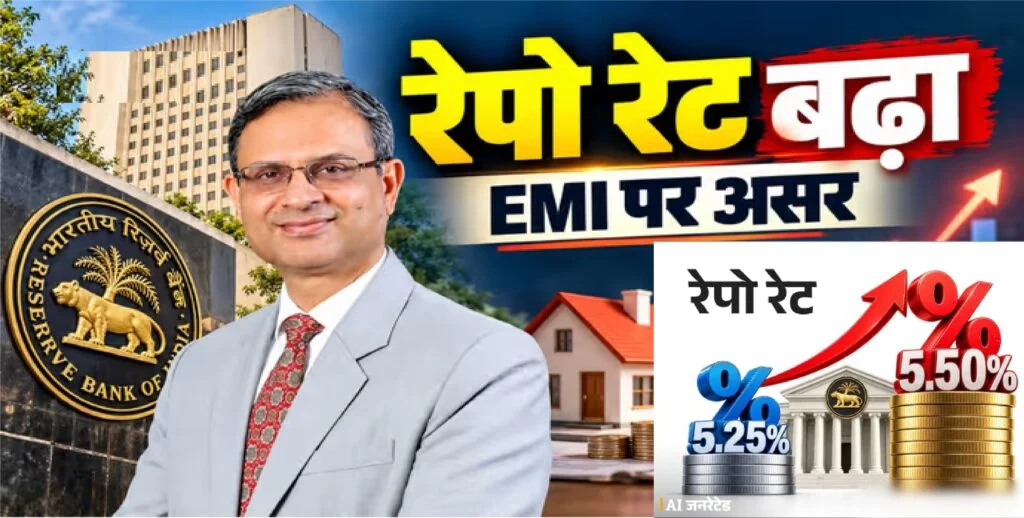
नई दिल्ली। भारतीय रिजर्व बैंक (RBI) की मॉनेटरी पॉलिसी कमेटी (MPC) ने महंगाई और वैश्विक आर्थिक अनिश्चितताओं के बीच बड़ा फैसला लेते हुए रेपो रेट में 25 बेसिस पॉइंट्स (0.25 प्रतिशत) की बढ़ोतरी की है। इसके साथ ही रेपो रेट 5.25 प्रतिशत से बढ़कर 5.50 प्रतिशत हो गया है। फरवरी 2023 के बाद यह पहली बार है जब RBI ने रेपो रेट में बढ़ोतरी की है।RBI की MPC बैठक 5 अक्टूबर से शुरू हुई थी। बैठक के बाद RBI गवर्नर संजय मल्होत्रा ने पॉलिसी फैसलों की घोषणा की। उन्होंने बताया कि बदलते मैक्रो-इकोनॉमिक और फाइनेंशियल हालात, वैश्विक घटनाक्रम और भविष्य के आर्थिक अनुमानों का आकलन करने के बाद MPC ने सर्वसम्मति से रेपो रेट बढ़ाने का फैसला किया। रेपो रेट में बढ़ोतरी के साथ ही अन्य प्रमुख पॉलिसी दरों में भी बदलाव किया गया है। SDF रेट 5.25 प्रतिशत, जबकि मार्जिनल स्टैंडिंग फैसिलिटी (MSF) रेट और बैंक रेट 5.75 प्रतिशत कर दिए गए हैं।
क्यों बढ़ाया गया रेपो रेट?
RBI का यह फैसला ऐसे समय आया है जब वैश्विक अर्थव्यवस्था कई तरह की चुनौतियों का सामना कर रही है। पश्चिम एशिया में बढ़ते तनाव, कच्चे तेल की कीमतों में उतार-चढ़ाव, खाद्य कीमतों में वृद्धि और वैश्विक महंगाई का दबाव केंद्रीय बैंक की चिंता बढ़ा रहा है। गवर्नर संजय मल्होत्रा के मुताबिक, पश्चिम एशिया में संघर्ष के फिर से बढ़ने से वैश्विक क्रूड ऑयल बाजार में अस्थिरता बढ़ी है। ऊर्जा की बढ़ती लागत और खाने-पीने की चीजों की ऊंची कीमतें दुनिया भर में महंगाई का दबाव बढ़ा सकती हैं। इसके अलावा, व्यापार से जुड़ी अनिश्चितता, विकसित अर्थव्यवस्थाओं में बॉन्ड यील्ड में बढ़ोतरी और अमेरिकी डॉलर की मजबूती ने वैश्विक वित्तीय बाजारों पर दबाव बढ़ाया है। RBI के सामने एक तरफ महंगाई को नियंत्रित रखने की चुनौती है, तो दूसरी तरफ वैश्विक आर्थिक अनिश्चितता के बीच आर्थिक विकास की रफ्तार बनाए रखने की जिम्मेदारी भी है।
महंगाई को लेकर RBI का अनुमान
RBI ने वित्त वर्ष 2026-27 के लिए महंगाई को लेकर भी अपना अनुमान दिया है। केंद्रीय बैंक के मुताबिक, मौजूदा तिमाही समेत अगली तीन तिमाहियों में हेडलाइन CPI महंगाई औसतन करीब 5.8 प्रतिशत रह सकती है। वहीं, वित्त वर्ष के लिए कोर महंगाई दर करीब 4.4 प्रतिशत रहने का अनुमान जताया गया है। RBI गवर्नर ने कहा कि ऊर्जा और खाद्य कीमतों में तेजी वैश्विक महंगाई के लिए बड़ी चुनौती बनी हुई है। यदि कच्चे तेल की कीमतों में और तेजी आती है, तो इसका असर परिवहन लागत से लेकर घरेलू वस्तुओं और सेवाओं की कीमतों तक दिखाई दे सकता है।
होम लोन की EMI पर पड़ेगा सीधा असर
रेपो रेट बढ़ने का सबसे सीधा असर फ्लोटिंग रेट वाले लोन पर पड़ सकता है। RBI से बैंकों के लिए फंडिंग लागत बढ़ने की स्थिति में बैंक अपने लोन की ब्याज दरों में बढ़ोतरी कर सकते हैं। इसका असर नए होम लोन लेने वालों के साथ-साथ मौजूदा फ्लोटिंग-रेट होम लोन ग्राहकों पर भी पड़ सकता है। हालांकि, वास्तविक असर इस बात पर निर्भर करेगा कि संबंधित बैंक अपनी ब्याज दर कितनी बढ़ाता है और ग्राहक के लोन की रीसेट व्यवस्था क्या है।
₹50 लाख के होम लोन पर समझें पूरा गणित
मान लीजिए किसी व्यक्ति ने 25 साल के लिए ₹50 लाख का होम लोन लिया है और ब्याज दर 7.50 प्रतिशत है। इस स्थिति में उसकी मासिक EMI लगभग ₹36,950 होगी। पूरे 300 महीने की अवधि में ग्राहक को लगभग ₹60.85 लाख ब्याज के रूप में चुकाना पड़ेगा। अब अगर रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी के बाद बैंक की लोन ब्याज दर भी 7.50 प्रतिशत से बढ़कर 7.75 प्रतिशत हो जाती है और लोन की अवधि 25 साल ही रहती है, तो EMI बढ़कर लगभग ₹37,766 हो सकती है। यानी EMI में करीब ₹817 प्रति माह की बढ़ोतरी होगी। इस हिसाब से सालाना करीब ₹9,800 का अतिरिक्त भुगतान करना पड़ सकता है। हालांकि, वास्तविक EMI और कुल ब्याज बैंक की दर, रीसेट साइकल और लोन की शेष अवधि के आधार पर अलग-अलग हो सकता है।
सिर्फ नए ग्राहक नहीं, पुराने कर्जदार भी होंगे प्रभावित
रेपो रेट में बढ़ोतरी का असर केवल नए होम लोन लेने वालों तक सीमित नहीं रहेगा। जिन ग्राहकों का लोन फ्लोटिंग ब्याज दर से जुड़ा है, उनके लिए भी ब्याज दर बढ़ने की संभावना है। बैंक आमतौर पर ब्याज दर में बदलाव का असर दो तरीकों से डाल सकते हैं—EMI बढ़ाकर या लोन की अवधि बढ़ाकर। इसलिए कुछ ग्राहकों की मासिक EMI में तत्काल बड़ा बदलाव नहीं भी दिख सकता, लेकिन उनके लोन की कुल अवधि और कुल ब्याज भुगतान बढ़ सकता है। इसलिए मौजूदा होम लोन ग्राहकों के लिए यह देखना महत्वपूर्ण होगा कि उनके बैंक की नई ब्याज दर क्या है और लोन की अगली रीसेट तारीख कब है।
RBI गवर्नर ने वैश्विक अर्थव्यवस्था पर जताई चिंता
संजय मल्होत्रा ने कहा कि वैश्विक ग्रोथ मजबूत बनी हुई है, लेकिन पिछले साल की तुलना में इस साल इसके धीमा होने का अनुमान है। ऊर्जा की बढ़ती लागत और खाद्य कीमतों में तेजी से वैश्विक महंगाई का दबाव बढ़ सकता है। इससे दुनिया के प्रमुख केंद्रीय बैंकों के सामने ब्याज दरों को लेकर चुनौती बढ़ गई है। उन्होंने वैश्विक वित्तीय बाजारों के लिए कई जोखिमों का भी जिक्र किया। इनमें व्यापार को लेकर अनिश्चितता, विकसित अर्थव्यवस्थाओं में बढ़ती बॉन्ड यील्ड, डॉलर की मजबूती, AI से जुड़े शेयरों की वैल्यूएशन को लेकर अनिश्चितता और पश्चिम एशिया में जारी संघर्ष प्रमुख हैं।
शेयर बाजार पर भी दिखा दबाव
RBI MPC के फैसले से पहले घरेलू शेयर बाजार में भी कमजोरी देखने को मिली। BSE सेंसेक्स 73,067.81 के पिछले बंद स्तर के मुकाबले 72,965.38 पर खुला और शुरुआती कारोबार में करीब 0.57 प्रतिशत नीचे कारोबार कर रहा था। इसी तरह NSE निफ्टी 50 मंगलवार के 22,776.10 के बंद स्तर के मुकाबले 22,690.45 पर खुला और शुरुआती कारोबार में करीब 0.68 प्रतिशत की गिरावट के साथ कारोबार कर रहा था। पिछली मॉनेटरी पॉलिसी बैठक के बाद से भी शेयर बाजार पर दबाव रहा है। कच्चे तेल की कीमतों में तेजी, अमेरिकी बॉन्ड यील्ड में बढ़ोतरी और विदेशी निवेशकों की लगातार बिकवाली जैसे कारणों ने बाजार की धारणा को प्रभावित किया है।
आम आदमी की जेब पर क्या होगा असर?
रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी का असर केवल होम लोन तक सीमित नहीं रह सकता। बैंक यदि अपनी उधारी दरों में बढ़ोतरी करते हैं, तो इसका असर अन्य फ्लोटिंग-रेट लोन, जैसे ऑटो लोन और कुछ अन्य कर्जों पर भी पड़ सकता है। दूसरी ओर, ब्याज दरें बढ़ने से फिक्स्ड डिपॉजिट और अन्य ब्याज आधारित बचत साधनों पर मिलने वाला रिटर्न कुछ मामलों में बढ़ सकता है। हालांकि, इसका लाभ बैंक और उत्पाद के अनुसार अलग-अलग होगा।
आगे RBI की नीति किस दिशा में जाएगी?
RBI का ताजा फैसला यह संकेत देता है कि महंगाई और वैश्विक जोखिमों पर केंद्रीय बैंक की नजर बेहद करीब से बनी हुई है। पश्चिम एशिया में तनाव, कच्चे तेल की कीमतें, खाद्य महंगाई और वैश्विक वित्तीय परिस्थितियां आने वाली मॉनेटरी पॉलिसी के लिए अहम कारक रहेंगे। अगर महंगाई का दबाव लगातार बना रहता है, तो आने वाली बैठकों में भी मौद्रिक नीति के रुख पर बाजार की नजर रहेगी। वहीं, यदि महंगाई नियंत्रित होती है और आर्थिक गतिविधियों पर दबाव बढ़ता है, तो RBI के सामने विकास और महंगाई के बीच संतुलन बनाने की चुनौती होगी।
निष्कर्ष
रेपो रेट में 0.25 प्रतिशत की बढ़ोतरी सीधे तौर पर कर्ज की लागत बढ़ने का संकेत है। फ्लोटिंग रेट वाले होम लोन ग्राहकों को बढ़ी हुई EMI या लंबी लोन अवधि का सामना करना पड़ सकता है। ₹50 लाख के 25 साल के होम लोन के उदाहरण में ब्याज दर 7.50 प्रतिशत से बढ़कर 7.75 प्रतिशत होने पर EMI करीब ₹817 महीने बढ़ सकती है। हालांकि, हर ग्राहक पर असर समान नहीं होगा। वास्तविक असर बैंक की नई ब्याज दर, लोन की शेष अवधि, रीसेट नियम और ग्राहक के मौजूदा लोन समझौते पर निर्भर करेगा।